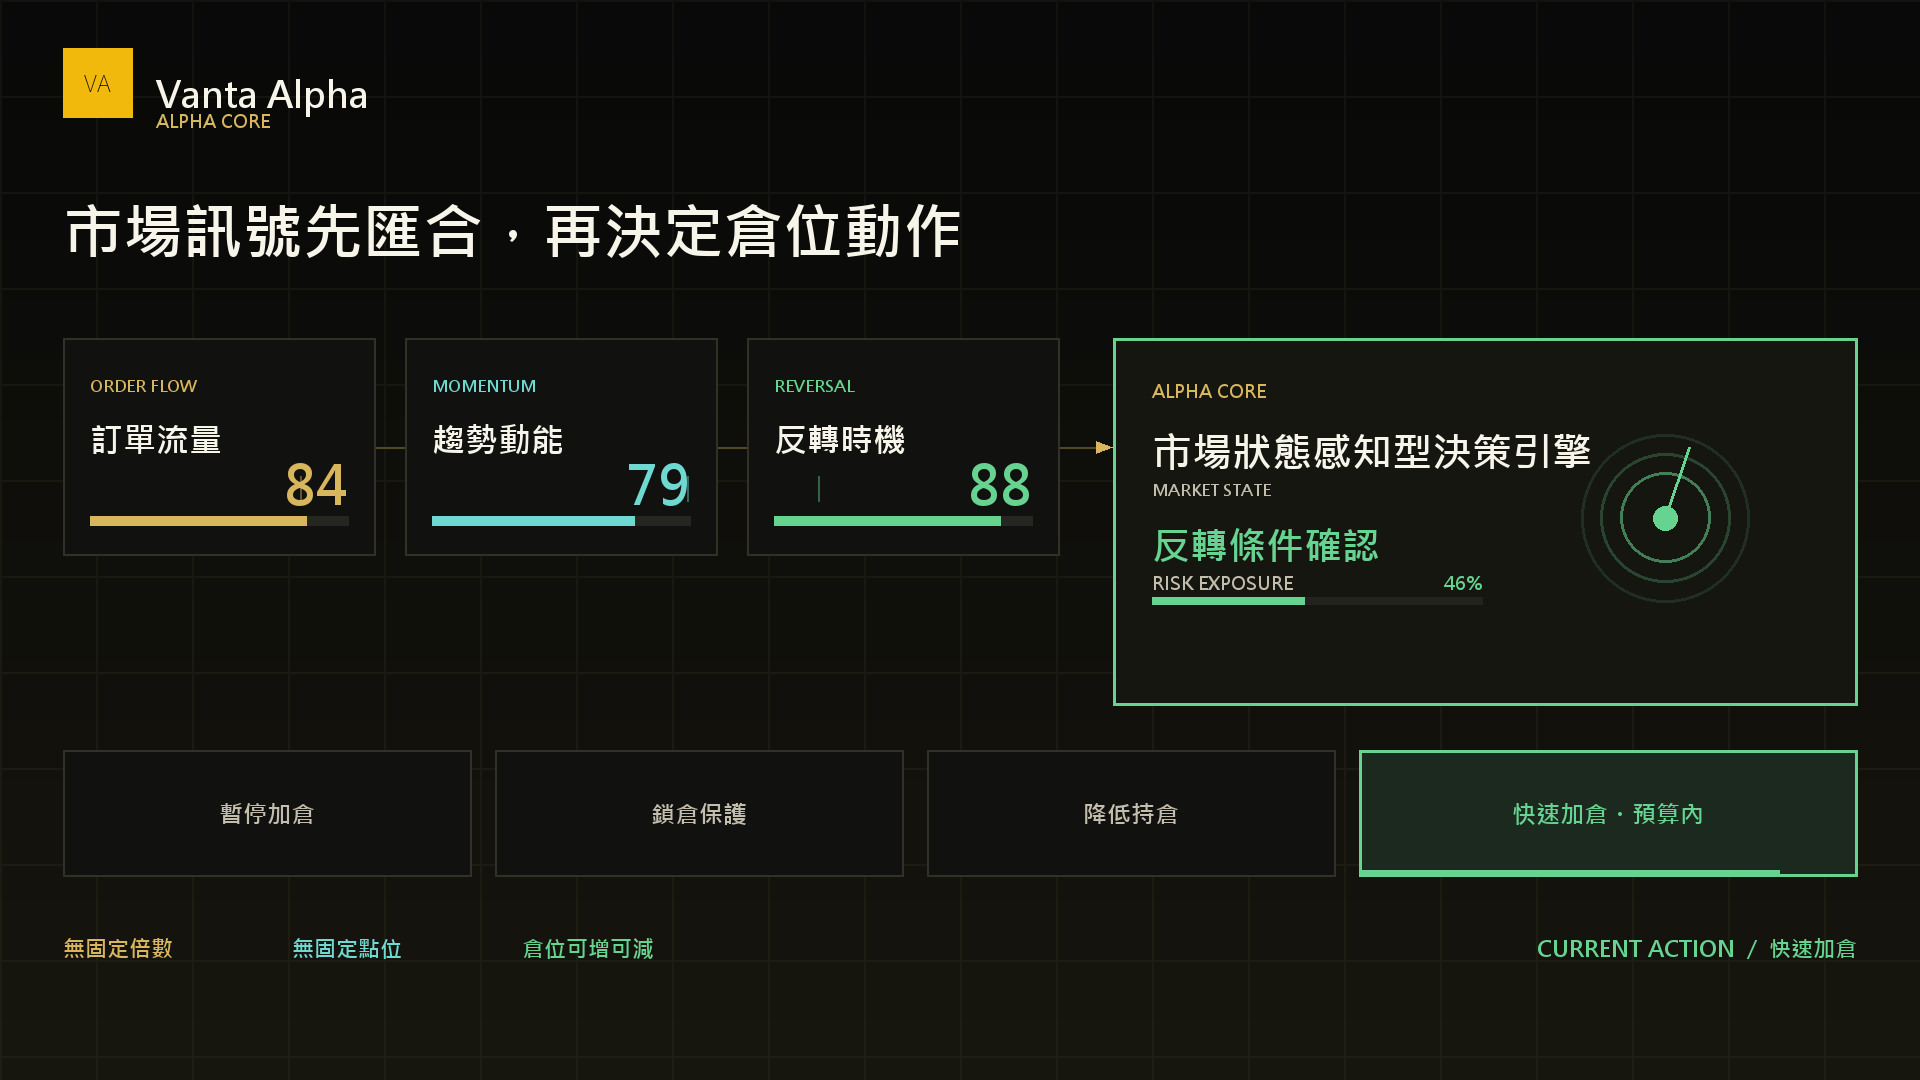
NeuraLib Core Gold 以自研的神经网络张量运行时(NeuraLib)为内核,把订单流、趋势动能、潜在反转时机与当前风险敞口放在同一张计算图上完成训练与推理;同时引入流动性工程视角,区分「活跃」与「已被回补」的流动性池,作为仓位增减的上下文。由此形成一套市场状态感知型的动态仓位管理策略:综合这些信号,再决定维持仓位、暂停加仓、提高调整速度、降低持仓或建立反向部位。
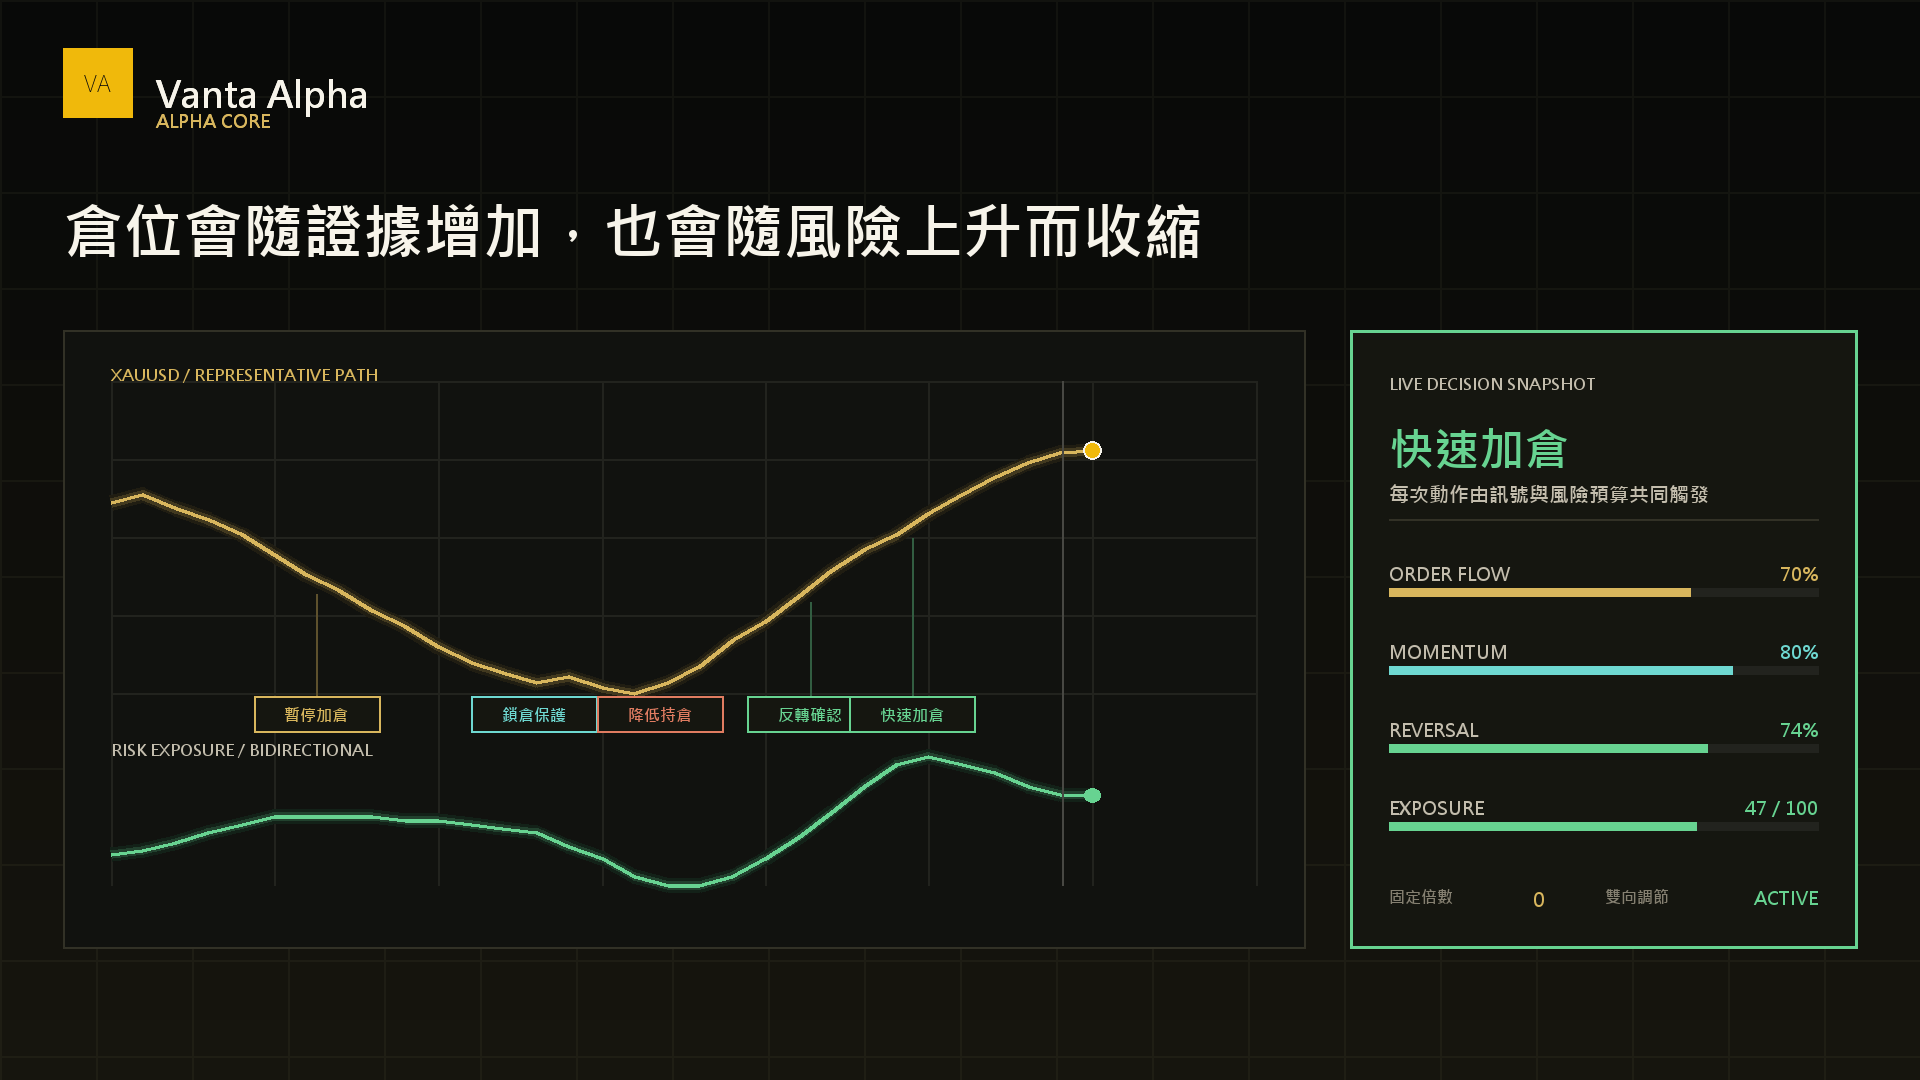
NeuraLib Core Gold 没有把亏损后加仓设定为唯一动作。当趋势仍在延续、反转条件不足或总敞口已接近风险预算时,策略可以降低操作频率并收缩仓位;当订单流、动能与反转讯号形成较一致的修复条件时,才在预算内提高仓位调整速度。这使加仓、减仓、锁仓与退出成为同一套决策流程中的不同工具。
神经网络内核 · 张量运行时
NeuraLib 内核是一个超低延迟的张量计算与深度神经运行时——在实时行情源上直接执行动态前向—反向传播、登记符号数学磁带,并编译复杂的非凸神经网络拓扑,计算全程在本地完成,实现亚毫秒级的权重推理。
内核在底层自动追踪并编译导数梯度,无需手写复杂数学,单次函数调用即可训练复杂网络。
从标准前馈结构到递归网络,任意拓扑都会自动编译为优化后的数学模型,在行情源上即时执行。
ReLU、Leaky ReLU、Sigmoid、Tanh 等常用激活函数即插即用,并针对快速计算预优化。
运行时自动回收旧的计算数据,在受限内存内保持高频行情下的响应速度。
流动性工程 · 活跃与回补的流动性池
价格在区间高点或前高附近形成止损与突破订单簇,构成「活跃流动性池」,在被测试之前一直保持活跃。策略把活跃池、已回补枢轴、区块边缘回补与压力上下文分开处理,作为仓位增减的判断依据,而不是把每一次扫单都当作同一件事。
未被测试的确认枢轴作为活跃行,避免把明显的流动性池与已测试价位混在一起。
价格穿越确认枢轴后,该枢轴移入已回补一侧——说明流动性已被取走,但不代表一定反转。
收盘越过相关区块边缘后,再以可配置的回收收盘回到区间内,形成明确的扫单 / 回收条件。
可组合扫单事件、区块状态、回补比例、振荡器状态与可选确认事件,形成汇合告警。
张量梯度矩阵 · 4 × 4 × 4 张量
内核以张量作为最小计算单元:特征、权重与梯度都在同一张多维网格上运算,梯度沿激活波形变传播。
时序样本外验证 · 防止未来函数
内核把训练批次与最新留出的时序行分开,并只在训练侧拟合的分布上评估验证数据,防止金融机器学习中最关键的失误——未来函数(look-ahead leakage)。
trainBatch() 先计算模型输入侧;validationBatch() 返回留出尾部,但保持与训练侧相同的特征与目标标准化口径。
验证行是训练前缀之后最新的时序行。随着新 bar 推入,旧验证行自然进入训练侧,最新行成为新的留出尾部。
滚动数据集可通过 targetOffset 在每个特征窗口之后选择目标行——这是前向标签偏移,而不是训练与验证之间独立的数据屏障。
本站内容仅作为策略体验与合作流程说明,不构成投资建议、收益承诺或公开募集。黄金与差价合约交易涉及杠杆与风险,过往纪录不代表未来结果。